Une pergola est-elle imposable ? Taxe d’aménagement et déclaration
Installer une pergola pose deux questions fiscales. La taxe d’aménagement se paie une fois, et seulement si la structure crée une surface close et couverte. La taxe foncière se paie chaque année, et la pergola n’est pas nommée dans les exemples d’annexes donnés par l’administration. Voici comment trancher, avec un calculateur pour la taxe d’aménagement.
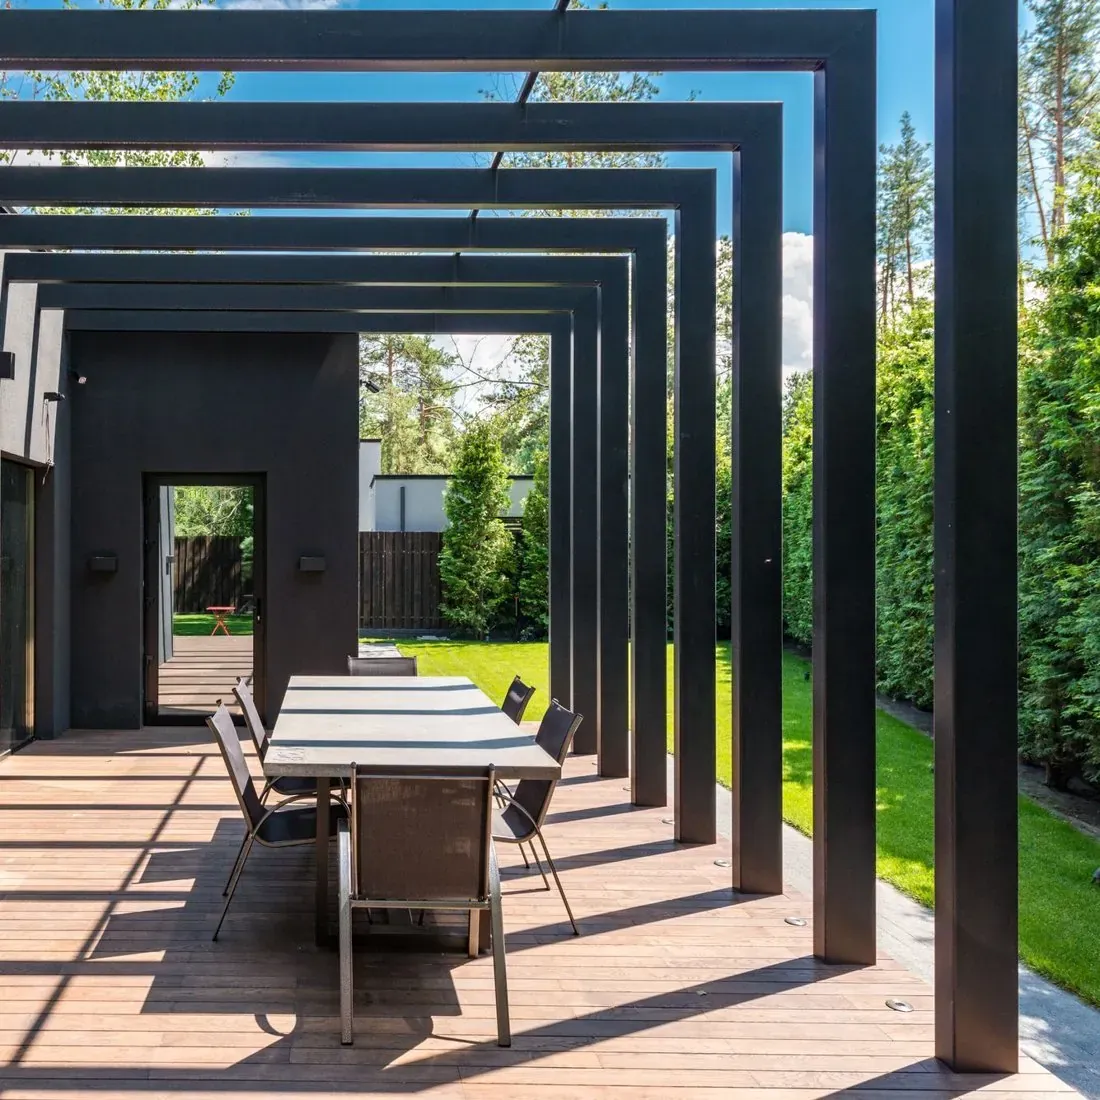
Deux impôts qui ne répondent pas à la même question
La première question est celle de l’autorisation. Une pergola passe par une déclaration préalable ou un permis dès 5 m² d’emprise au sol, et même en dessous quand elle est accolée à la maison, comme le détaille notre article sur la pergola, permis de construire ou déclaration préalable. Or la taxe d’aménagement ne concerne que les opérations soumises à une autorisation d’urbanisme. Une pergola dispensée de toute formalité ne peut donc pas être taxée à ce titre.
La taxe foncière relève d’une autre logique. Elle est annuelle, et l’administration demande de déclarer tout agrandissement ou toute modification de la surface d’un bien, y compris ses annexes, dans les 90 jours qui suivent la fin des travaux. Cette déclaration sert à mettre à jour la valeur locative de la propriété. Les exemples d’annexes qu’elle cite sont la terrasse, la piscine, la véranda, la cabane de jardin et la serre, mais pas la pergola.
La taxe d’aménagement ne vise que les surfaces closes
Selon Service-Public, la taxe s’applique dès qu’une surface de plancher est créée, c’est-à-dire une surface couverte délimitée par des murs, d’une hauteur d’au moins 1,80 m, à condition qu’elle dépasse 5 m². Une pergola dont les côtés sont libres ne remplit pas cette définition. La doctrine fiscale écarte d’ailleurs expressément les terrasses, balcons et loggias qui ne sont ni clos ni couverts.
Le basculement se joue donc sur les côtés, comme l’explique notre article sur la fermeture d’une pergola bioclimatique. Des panneaux de verre sur quatre côtés, ou sur trois plus un panneau coulissant, créent une surface close et couverte et la rendent taxable. Un simple store de toile n’est pas cité par l’administration parmi les fermetures, ce qui appelle une confirmation écrite plutôt qu’une certitude.
Calculer la taxe d’une pergola fermée
Le calcul est celui d’une extension. On multiplie la surface taxable par la valeur forfaitaire de l’année, 892 € le mètre carré en 2026 hors Île-de-France, puis par la somme des taux votés par la commune et par le département. Le taux communal va de 1 à 5 %, et peut atteindre 20 % dans certains secteurs. Le taux départemental, identique dans tout le département, ne dépasse pas 2,5 %.
Prenons une pergola vitrée de 12 m². La base est de 10 704 €. Avec un taux communal de 3 % et un taux départemental de 2,5 %, pris ici comme exemple et non comme les taux de Saint-Brieuc, la taxe s’élève à 588,72 €. Le calculateur ci-dessous refait ce calcul avec vos chiffres. Les taux de votre adresse sont donnés par le simulateur des taxes d’urbanisme de l’administration.
Estimer la taxe d’une pergola fermée
Taxe estimée : 588,72 €
Base de 10 704,00 € (12 m² × 892 €). Part communale 321,12 €, part départementale 267,60 €.
Valeur forfaitaire 2026 de 892 € le m² hors Île-de-France. Les taux de départ sont des exemples : relevez ceux de votre adresse. Abattements et exonérations ne sont pas pris en compte. Pour une pergola ouverte, la surface à saisir est 0.
Déclarer sa pergola aux impôts
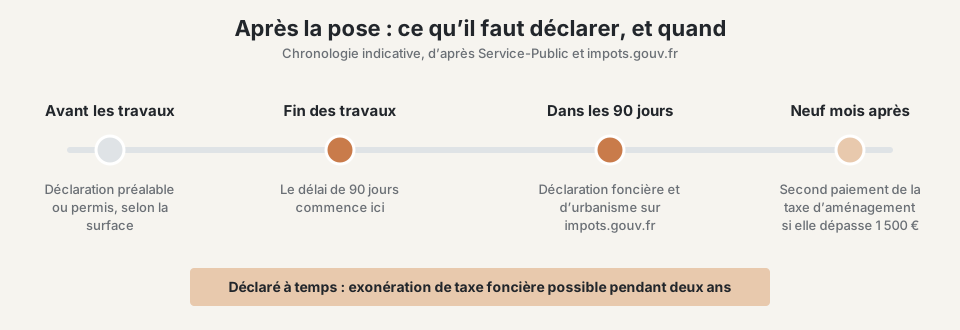
Une fois les travaux terminés, la déclaration se fait en ligne, dans l’espace particulier du site des impôts, onglet « Biens immobiliers », dans les 90 jours. Pour un bien qui porte la mention « déclaration foncière attendue », il suffit de cliquer sur « Déclarer » et de choisir la catégorie concernée. La déclaration d’urbanisme, qui sert à calculer la taxe d’aménagement, se fait au même moment. Respecter ce délai peut ouvrir une exonération totale ou partielle de taxe foncière pendant deux ans, sauf délibération contraire de la commune.
Si la pergola ne résulte d’aucune autorisation d’urbanisme, la démarche est différente. L’administration propose alors d’écrire au service des impôts fonciers par la messagerie sécurisée de l’espace particulier, rubrique « mes biens immobiliers », pour décrire la nouvelle situation du bien. C’est aussi le bon réflexe pour une pergola ouverte dont on ne sait pas si elle change la valeur locative. Dernier détail pratique, la déclaration en ligne ne propose pas de catégorie « pergola », et le service refuse une date d’achèvement antérieure à celle du jour. Dans une réponse publiée en mai 2025, la Direction générale des finances publiques conseille, quand les travaux sont terminés, de saisir la date du jour comme date prévisionnelle. La déclaration foncière s’ouvre alors le lendemain, et l’on y indique la date exacte. Au-delà de 1 500 €, la taxe d’aménagement peut se régler en deux fois, le second titre tombant neuf mois après l’achèvement des travaux.
Avant de commander, la demande de devis peut déjà préciser le nombre de côtés à fermer. C’est lui qui fait passer le projet d’une terrasse couverte à une surface taxable.
Besoin d’un diagnostic ?
Décrivez ce que vous constatez, avec le plus de détails possible. Plus la description est précise, plus le diagnostic est rapide — et plus il y a de chances que la pièce soit apportée dès la première visite.
Décrire ma situation